
El BCE mantiene los tipos de interés y deja al Euríbor® pendiente de sus próximos movimientos
El BCE mantiene los tipos de interés en el 2,50%, 2,65% y 2,90%. Analizamos qué supone la decisión para el Euríbor® y las hipotecas variables.

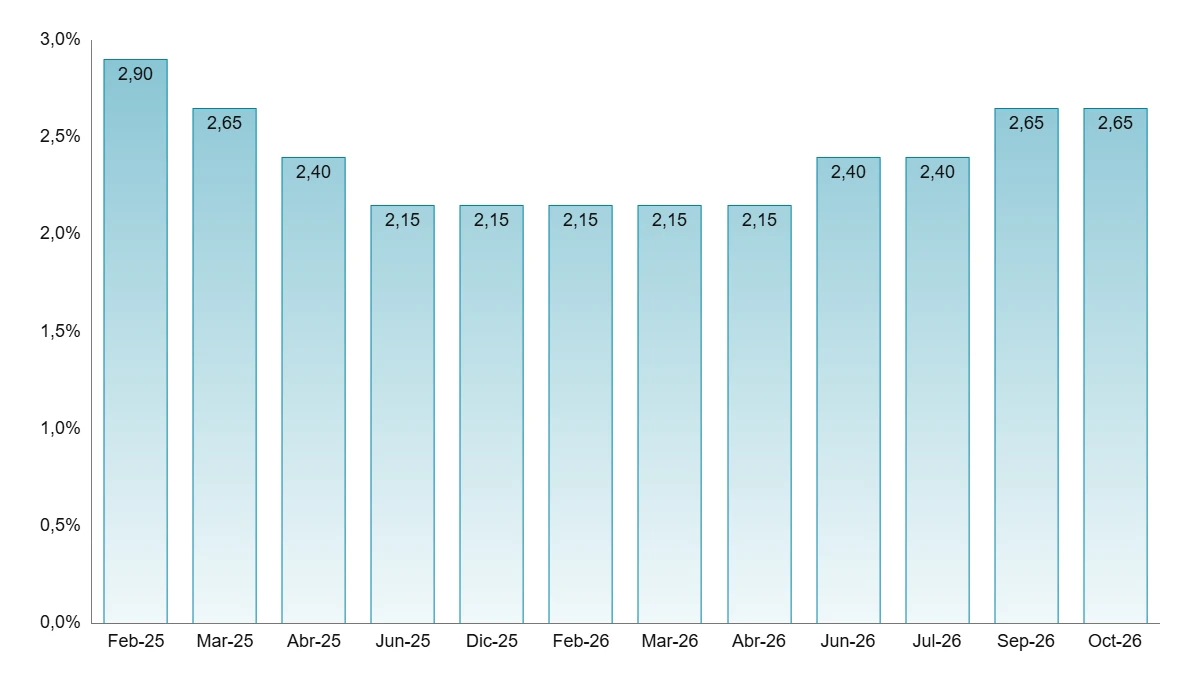
El Banco Central Europeo mantiene los tipos de interés oficiales sin cambios, con la facilidad de depósito en el 2,50%, las operaciones principales de financiación en el 2,65% y la facilidad marginal de crédito en el 2,90%. Una decisión que mantiene el escenario actual para las hipotecas, aunque todavía queda por ver cómo evolucionará el Euríbor® en las próximas semanas.
El Banco Central Europeo (BCE) ha decidido mantener los tipos de interés oficiales sin cambios en su última reunión. No hay sorpresas, por tanto, en el precio del dinero, que se queda en los niveles actuales mientras la institución sigue pendiente de la evolución de la inflación y de la situación económica de la eurozona.
La decisión afecta a tres tipos de interés de referencia del BCE. La facilidad de depósito permanece en el 2,50%, las operaciones principales de financiación se mantienen en el 2,65% y la facilidad marginal de crédito continúa en el 2,90%.
Dicho de una forma más sencilla, el organismo europeo ha optado por no mover ficha por ahora. Y es que, después de los cambios de política monetaria de los últimos años, cada reunión se sigue con bastante atención, especialmente por parte de quienes tienen una hipoteca variable y esperan que sus cuotas den un respiro.
¿Cómo afecta la decisión del BCE al Euríbor®?
Esta es, probablemente, la pregunta que más interesa a millones de hipotecados. Si el BCE mantiene los tipos, ¿significa eso que el Euríbor® también se quedará como está?
La respuesta es no necesariamente.
Aunque existe una relación entre los tipos oficiales y el Euríbor®, ambos no son exactamente lo mismo. El índice hipotecario refleja las condiciones y expectativas del mercado interbancario, por lo que también influyen las previsiones sobre los próximos movimientos del BCE, la inflación y la evolución de la economía.
Por eso, el Euríbor® puede subir o bajar incluso cuando el organismo europeo decide mantener los tipos sin cambios. A veces, además, buena parte de la decisión ya está descontada por los mercados antes de que se anuncie oficialmente.
Esto significa que no basta con mirar lo que ha decidido hoy el BCE. También hay que prestar atención a lo que esperan los mercados para los próximos meses.
¿Qué pasa con las hipotecas variables?
Para las familias que tienen una hipoteca variable, la noticia no supone por sí sola una bajada inmediata de la cuota mensual. El efecto dependerá, entre otras cosas, de cómo evolucione el Euríbor® y de cuándo toque revisar el préstamo.
Pongamos un ejemplo. Una familia que tenga que revisar su hipoteca durante los próximos meses deberá fijarse en el Euríbor® que corresponda a su revisión, normalmente tomando como referencia el dato mensual establecido en su contrato. Si el índice baja respecto al utilizado en la revisión anterior, la cuota podría reducirse. Si sube, ocurriría lo contrario.
Y aquí está el detalle importante: que el BCE mantenga los tipos no garantiza que las hipotecas vayan a abaratarse, del mismo modo que tampoco implica que tengan que encarecerse.
Para quienes están pendientes de una revisión, lo más útil es seguir la evolución diaria del Euríbor® y comprobar cómo se comporta su media mensual. Al final, es ese dato el que puede marcar la diferencia en el recibo que llega cada mes al banco.
¿Qué podemos esperar en las próximas semanas?
La decisión de hoy deja los tipos oficiales sin cambios, pero la evolución del Euríbor® seguirá dependiendo de las expectativas sobre la política monetaria europea y de los próximos datos económicos.
La inflación continuará siendo uno de los factores clave. Si las presiones sobre los precios persisten, el BCE podría tener menos margen para relajar su política monetaria. Si, por el contrario, la inflación evoluciona favorablemente y la economía pierde fuerza, las expectativas del mercado podrían cambiar.
De momento, lo prudente es no dar por hecho que se acerca una nueva bajada de tipos ni interpretar la pausa actual como una señal definitiva de lo que ocurrirá después.
Para los hipotecados, cada décima cuenta. Y es que una diferencia aparentemente pequeña en el Euríbor® puede acabar teniendo un efecto apreciable en una hipoteca a largo plazo, especialmente cuando todavía quedan muchos años de préstamo por pagar.
Por ahora, el mensaje es claro: el BCE mantiene los tipos de interés en los niveles actuales y el Euríbor® seguirá siendo el indicador que conviene vigilar de cerca para conocer cómo puede evolucionar el coste de las hipotecas variables.